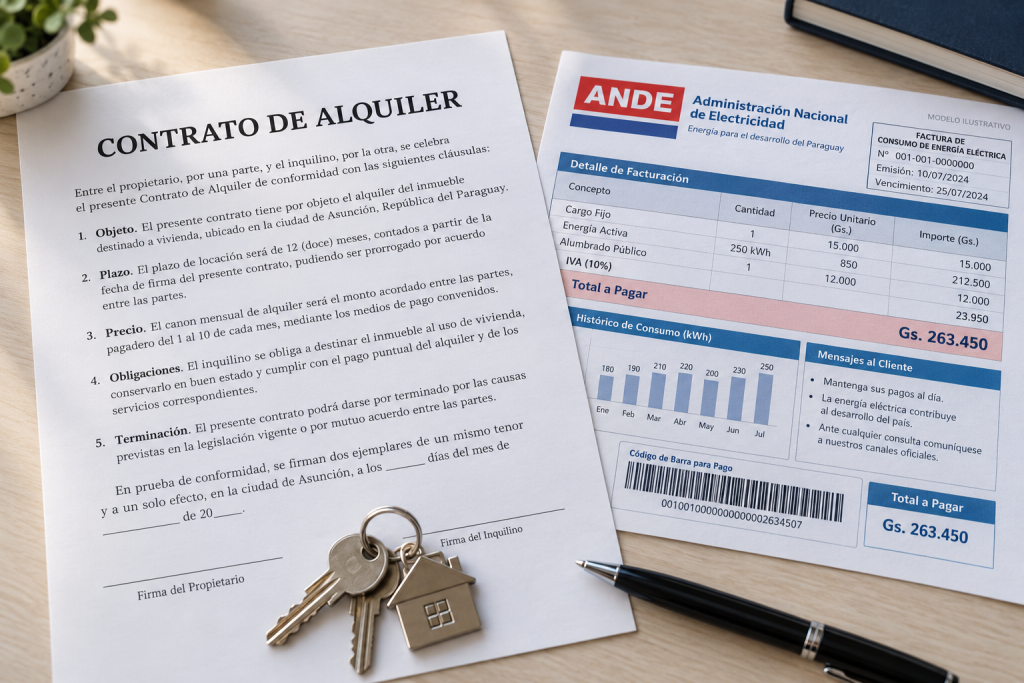
Se trata específicamente de las facturas de Energía Eléctrica, Agua, Internet y Teléfono que muchas veces vienen a nombre del propietario de la casa, oficina o edificio que se alquila.
Si existe un contrato, «en el que se manifiesta el uso o usufructo de algún mueble o inmueble que puede conllevar a la generación de comprobantes a nombre del Propietario y no del Locatario/a», las facturas de los servicios mencionados pueden estar a nombre del propietario y ser utilizados en la liquidación del IVA, del IRP y del IRE SIMPLE.
En una Guía Paso a Paso emitida por la DNIT se explica con claridad este tema y además, cómo se puede realizar la vinculación entre el RUC del propietario del inmueble – a nombre de quien viene la factura – y el contribuyente que desea utilizar esos gastos como deducibles.
Sin embargo, hay que tener en cuenta las limitaciones en el uso del IVA Crédito Fiscal para los prestadores de servicios. Si el inmueble alquilado es una oficina que se usa solo a ese efecto, el IVA incluido en la factura de la Energía Eléctrica, Agua, Teléfono o Internet es crédito fiscal en un 100%. Sin embargo, si se trata de una casa vivienda en donde el prestador de servicios también tiene su oficina integrada o trabaja desde su casa, solo se puede usar el 50% del IVA de las facturas como crédito fiscal. Esto está reglamentado en el Decreto 8175/2022 que modifica el Art. 19 del Decreto 3107/2019.
Si se trata de un inmueble alquilado para actividades de un contribuyente del IRE SIMPLE, el IVA va a ser crédito fiscal en un 100%.
En cuanto al IRP o IRE SIMPLE, el gasto será deducible con la factura a nombre del propietario, siempre y cuando se cumpla con los criterios mencionados (existencia del contrato, factura a nombre del propietario, vinculación de la relación contractual en sistema Marangatu).