Was ist eine „Constancia de No Retención“ und wozu dient sie?
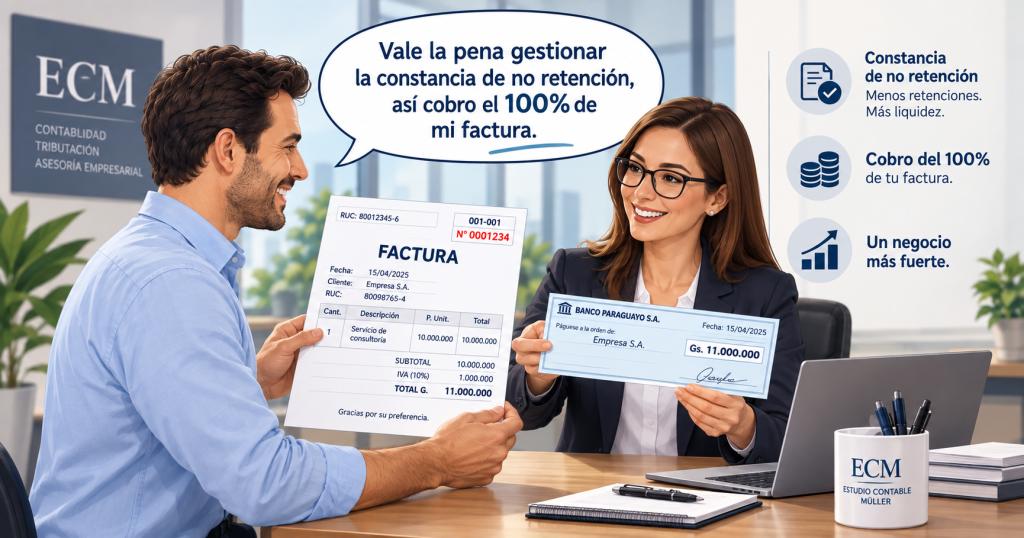
Die Constancia de No Retención (CNR) ist eine von der paraguayischen Steuerbehörde Dirección Nacional de Ingresos Tributarios (DNIT) ausgestellte Bescheinigung, aufgrund derer bei einem Steuerpflichtigen kein Steuereinbehalt für die Mehrwertsteuer (IVA – Impuesto al Valor Agregado) oder die Unternehmenssteuer (IRE – Impuesto a la Renta Empresarial) vorgenommen wird.
Der wesentliche Vorteil besteht darin, dass Unternehmen, die bereits über erhebliche Steuerguthaben verfügen, nicht weiterhin zusätzliche Guthaben aus Steuereinbehalten ansammeln. Dadurch wird insbesondere die Liquidität des Unternehmens geschützt.
Die Constancia de No Retención stellt keine Steuerbefreiung dar. Der Steuerpflichtige berechnet und entrichtet weiterhin ordnungsgemäß die anfallende IVA bzw. IRE. Lediglich die von der Bescheinigung erfassten Steuereinbehalte werden nicht mehr vorgenommen.
Wann kann eine Constancia de No Retención erteilt werden?
Die gesetzliche Grundlage befindet sich in Art. 240 des Gesetzes Nr. 125/91. Der letzte Absatz dieses Artikels bestimmt:
„Die Steuerverwaltung stellt eine Bescheinigung über die Befreiung vom Steuereinbehalt aus, wenn der als Vorauszahlung einbehaltene Betrag die Steuer des vorangegangenen Steuerjahres übersteigt oder wenn der Steuerpflichtige von der Steuer befreit ist.“
Im Falle der IVA vergleicht die DNIT das angesammelte Steuerguthaben aus Steuereinbehalten mit der IVA-Steuerschuld (IVA Débito Fiscal) der letzten 12 Monate. Das Ergebnis dieser Berechnung ist – neben den übrigen Voraussetzungen – ausschlaggebend dafür, ob der Steuerpflichtige die Voraussetzungen für die Erteilung einer Constancia de No Retención erfüllt.
Es kann vorkommen, dass eine Person oder ein Unternehmen diese Voraussetzung nur knapp nicht erfüllt und der Antrag auf eine Constancia de No Retención deshalb nicht erfolgreich ist.
Dies kann beispielsweise der Fall sein, wenn bereits ein erhebliches Guthaben aus Steuereinbehalten besteht und gleichzeitig damit gerechnet wird, dass die Umsätze in den kommenden Monaten niedriger sein werden als in den vergangenen 12 Monaten. Weitere Steuereinbehalte können dann zu einer finanziellen Belastung und zu einer zunehmenden Ansammlung von Steuerguthaben führen, die aufgrund der geringeren Umsätze nicht verrechnet werden können.
In solchen Fällen kann eine Rückerstattung von Steuerguthaben (Recupero de Créditos Fiscales bzw. Repetición de Pagos en Exceso) eine interessante Alternative darstellen.
Voraussetzungen für die Beantragung einer Constancia de No Retención
Die Voraussetzungen und Bedingungen sind hauptsächlich in der Resolución General Nr. 107/2017 geregelt. Diese Verordnung ist trotz der im Jahr 2020 in Kraft getretenen Steuerreform weiterhin gültig.
Für die Beantragung einer Constancia de No Retención für die IVA werden unter anderem folgende Unterlagen verlangt:
- Formular Nr. 13-1 – Antrag auf Erteilung einer Constancia de No Retención, unterzeichnet vom Steuerpflichtigen oder seinem gesetzlichen Vertreter.
- Aufstellung der Kunden, für welche die Constancia de No Retención beantragt wird, unter Angabe des Namens bzw. der Firmenbezeichnung und der Steuernummer (RUC).
- Vergleichende Aufstellung der Jahresabschlüsse der letzten fünf Geschäftsjahre, sofern anwendbar. Diese Anforderung gilt nicht, wenn der Antragsteller dem vereinfachten Unternehmenssteuerregime IRE SIMPLE unterliegt.
- Chronologische Aufstellung der in den letzten 12 Monaten vorgenommenen IVA-Steuereinbehalte.
- Einkaufs- und Verkaufsbuch (Libro Compras und Libro Ventas) der letzten 12 Monate.
- Weitere Unterlagen oder Erläuterungen, welche die DNIT im Rahmen der Prüfung gegebenenfalls anfordert.
Darüber hinaus muss der Steuerpflichtige sämtliche steuerlichen Verpflichtungen ordnungsgemäß erfüllt haben, über einen Zugang zum Sistema Marangatu verfügen und eine E-Mail-Adresse im RUC hinterlegt haben.
Wie wird der Antrag derzeit gestellt?
Obwohl die Resolución General Nr. 107/2017 noch ältere Verfahren und Formen der Einreichung vorsieht, werden der Antrag und die dazugehörigen Dateien derzeit per E-Mail an die DNIT übermittelt.
Die zuständigen Mitarbeiter prüfen zunächst die eingereichten Unterlagen und legen anschließend einen elektronischen Vorgang (Expediente Electrónico) an. Die entsprechende Vorgangsnummer wird ebenfalls per E-Mail mitgeteilt.
Nach Eröffnung des Vorgangs kann der Steuerpflichtige den Bearbeitungsstand online über das Sistema Marangatu verfolgen.
Im Rahmen der Prüfung kann die DNIT zusätzliche Erläuterungen oder Unterlagen anfordern.
Voraussetzungen für die Constancia de No Retención der IRE
Für die Beantragung einer Constancia de No Retención für die IRE muss neben den allgemeinen Voraussetzungen mindestens eine der folgenden Bedingungen erfüllt sein:
- Im vorangegangenen Steuerjahr wurde ein steuerlicher Verlust ausgewiesen; oder
- es liegt eine Genehmigung zur Aussetzung der IRE-Vorauszahlungen für das Steuerjahr vor, in dem die Constancia de No Retención beantragt wird.
Die Resolución General Nr. 107/2017 verwendet noch die frühere Bezeichnung IRACIS, da sie vor der durch das Gesetz Nr. 6380/2019 eingeführten Steuerreform erlassen wurde. Heute ist hierfür die Unternehmenssteuer IRE (Impuesto a la Renta Empresarial) maßgeblich.
Wie lange ist die Constancia de No Retención gültig?
Für Steuerpflichtige der IVA bzw. der Unternehmenssteuer ist die Constancia de No Retención derzeit bis zum 31. Dezember des Jahres gültig, in dem sie ausgestellt wurde.
Zukünftig könnte diese Regelung dahingehend geändert werden, dass eine CNR ab dem Datum ihrer Ausstellung für ein Jahr gültig ist. Eine solche Änderung müsste jedoch zunächst von der DNIT entsprechend geregelt werden.
Der Antrag für die IVA kann während des gesamten Steuerjahres gestellt werden. Für die Constancia de No Retención der Unternehmenssteuer sieht die geltende Regelung hingegen den 31. Oktober eines jeden Jahres als Antragsfrist vor.
Gesetzliche Grundlagen
Die wichtigsten Rechtsvorschriften im Zusammenhang mit der Constancia de No Retención sind:
- Gesetz Nr. 125/91 – Art. 240: gesetzliche Grundlage für die Erteilung einer Constancia de No Retención.
- Gesetz Nr. 6380/2019 über die Modernisierung und Vereinfachung des nationalen Steuersystems.
- Resolución General Nr. 107/2017: Voraussetzungen und Bedingungen für die Beantragung und Ausstellung von Constancias de No Retención.
- Dekret Nr. 3182/2019 zur Regelung der Unternehmenssteuer (IRE).
- Dekret Nr. 3107/2019 zur Regelung der Mehrwertsteuer (IVA).